L'incertitude et le risque font partie intégrante de l'ingénierie car les systèmes réels présentent des ambiguïtés inhérentes qui apparaissent naturellement ou en raison de notre incapacité à modéliser la physique complexe.
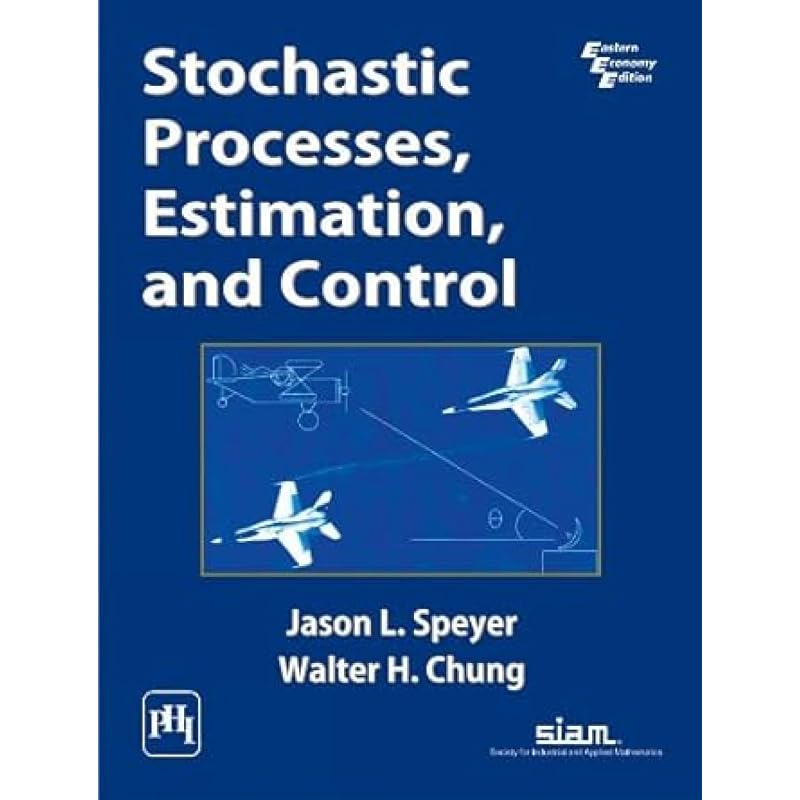
Dans ce livre, les auteurs discutent de la théorie des probabilités, des processus stochastiques, des stratégies d'estimation et de contrôle stochastique et montrent comment la probabilité peut être utilisée pour modéliser l'incertitude dans les problèmes de contrôle et d'estimation.
Le matériel est pratique et riche en opportunités de recherche.
Le livre offre une présentation complète des systèmes stochastiques, depuis les fondements des probabilités jusqu'au contrôle optimal stochastique.
Il couvre les systèmes dynamiques stochastiques à temps discret et continu menant à la dérivation du filtre de Kalman, ses propriétés et sa relation avec le filtre de Wiener dans le domaine fréquentiel ainsi que la dérivation par programmation dynamique du modèle Linéaire Quadratique Gaussien (LQ) et le Gaussien Exponentiel Linéaire (LE), contrôleurs et leur relation avec les contrôleurs H2 et H et la robustesse du système.
Ce livre est divisé en trois sections liées.
Premièrement, les concepts de la théorie des probabilités, des variables aléatoires et des processus stochastiques, qui mènent aux sujets de l'espérance, de l'espérance conditionnelle et de l'estimation en temps discret, ainsi qu'au filtre de Kalman, sont abordés.
Après avoir établi cette base, le calcul stochastique et l'estimation en temps continu sont introduits.
Enfin, la programmation dynamique pour les systèmes à temps discret et à temps continu conduit à la solution des problèmes de contrôle stochastique optimal, résultant en des contrôleurs d'application pratique significative.
Le livre convient aux étudiants de troisième cycle en génie électrique, mécanique, chimique et aérospatial spécialisés en systèmes et contrôle.
Les étudiants en informatique, en économie et en gestion d'entreprise le trouveront également utile.


 Remboursement en cas de non-livraison